

Eigen onderzoek wijst op toenemende druk binnen een markt die jarenlang beperkt werd gecontroleerd. Niet alleen auto-importeurs, maar ook gespecialiseerde taxatiebedrijven voelen de gevolgen.
De aangescherpte controles van de Belastingdienst op de BPM-aangifte bij geïmporteerde tweedehandsauto’s hebben niet alleen gevolgen voor autohandelaren en grote dealerbedrijven. Ook de bedrijven die gespecialiseerd zijn in het taxeren van deze voertuigen voelen de gevolgen. Uit eigen journalistiek onderzoek en een gesprek met een autotaxatiebedrijf komt naar voren dat de markt voor deze dienstverlening behoorlijk onder druk staat. De fiscus controleert intensiever dan voorheen en accepteerde bij een reeks controles slechts een klein deel van de onderzochte taxaties.
Bij de import van gebruikte personenauto’s speelt de belasting op personenauto’s en motorrijwielen (BPM) een belangrijke rol. De waarde van het voertuig en de daarop toegepaste afschrijving zijn van invloed op het bedrag dat bij registratie in Nederland moet worden betaald. Om die waarde vast te stellen, kunnen importeurs onder bepaalde voorwaarden gebruikmaken van een taxatierapport.
Juist die werkwijze ligt nu onder een vergrootglas. Volgens de Belastingdienst wordt de taxatiemethode op grote schaal toegepast bij voertuigen die daarvoor niet in aanmerking komen. Daarbij gaat het bijvoorbeeld om auto’s zonder noemenswaardige schade of voertuigen die uitsluitend normale gebruikssporen vertonen.
taxatiebranche voelt gevolgen
Tijdens mijn gesprek met een bedrijf dat zich bezighoudt met autotaxaties werd duidelijk dat de strengere aanpak niet alleen de importeurs raakt. Ook de markt voor gespecialiseerde taxatiebedrijven staat onder druk. Deze bedrijven spelen een rol bij het bepalen van de waarde van geïmporteerde gebruikte voertuigen. Een taxatierapport kan onder de daarvoor geldende voorwaarden worden gebruikt om de BPM vast te stellen. Wanneer een voertuig daadwerkelijk schade heeft die verder gaat dan normale gebruikssporen, kan die schade van invloed zijn op de waarde en daarmee op de verschuldigde belasting.
De Belastingdienst kijkt inmiddels veel kritischer naar de vraag of een taxatierapport überhaupt mag worden gebruikt. Dat heeft gevolgen voor de ruimte waarbinnen taxatiebedrijven hun diensten kunnen aanbieden. Uit het gesprek blijkt dat de ontwikkelingen binnen de branche nadrukkelijk worden gevoeld. Hoe groot de financiële gevolgen voor individuele taxatiebedrijven zijn, valt op basis van dit gesprek niet vast te stellen.
De cijfers die brancheorganisatie BOVAG naar buiten heeft gebracht, laten zien hoe streng de Belastingdienst inmiddels optreedt. Tussen juni en september werden ongeveer 1.200 geïmporteerde voertuigen waarvoor de BPM-aangifte was gebaseerd op een taxatierapport, opgeroepen voor controle. Bij slechts 5 procent van die voertuigen stelde de Belastingdienst daadwerkelijk enige schade vast. Alleen deze taxaties werden toegelaten. Voor de overige 95 procent verstuurde de fiscus brieven waarin werd aangegeven dat de aangifte moest worden verbeterd.
Dat betekent niet automatisch dat bij al die voertuigen sprake was van fraude. Wel blijkt uit de resultaten dat de Belastingdienst veel taxaties niet accepteert binnen de voorwaarden die gelden voor deze manier van BPM-berekening. De controles richten zich zowel op kleine importerende autobedrijven als op grote dealerholdings. Bij grote ondernemingen zijn inspecteurs inmiddels gesprekken aangegaan over de manier waarop de BPM bij geïmporteerde auto’s wordt bepaald. Bij kleinere en middelgrote bedrijven vinden steekproefsgewijze controles en boekenonderzoeken plaats.
FIOD betrokken bij aanpak
De Belastingdienst staat er bij de aanpak van mogelijke BPM-fraude niet alleen voor. Er wordt samengewerkt met de Fiscale Inlichtingen- en Opsporingsdienst (FIOD) en het Openbaar Ministerie. Volgens BOVAG zijn extra medewerkers beschikbaar gesteld voor toezicht en handhaving. De brancheorganisatie verwacht bovendien dat de intensievere controles de komende jaren worden voortgezet.
Wanneer de uitkomsten van een controle daar aanleiding toe geven, kan nader onderzoek volgen. Daarbij kan de fiscus ook kijken naar de btw en andere fiscale verplichtingen van een autobedrijf. Voor ondernemers kunnen de financiële gevolgen aanzienlijk zijn. Wanneer achteraf blijkt dat te weinig BPM is betaald, kan de Belastingdienst een naheffing opleggen. Bij ernstige overtredingen kunnen daar boetes bovenop komen die oplopen tot 100 procent van het nageheven bedrag. Bovendien kan de Belastingdienst wettelijk tot vijf jaar terug belasting naheffen.
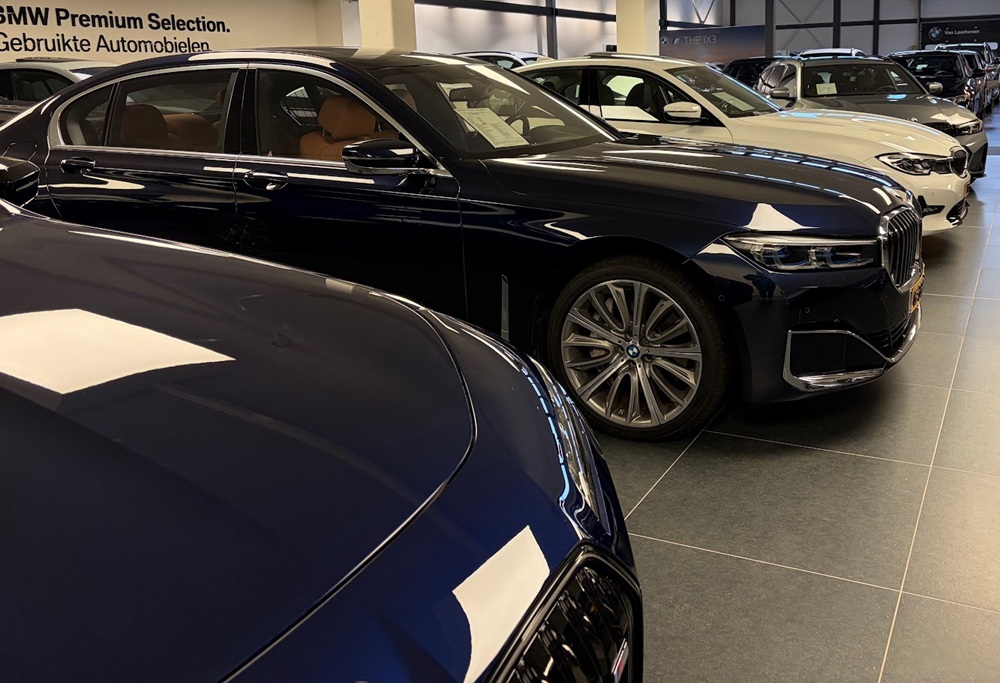
De Belastingdienst constateert dat taxatierapporten vaak worden gebruikt in situaties waarin volgens de fiscus niet aan de voorwaarden wordt voldaan. De eerste resultaten van de controles zijn daarvoor een belangrijke aanwijzing. Van juni tot september zijn circa 1.200 voertuigen waarvan de BPM-aangifte op een taxatierapport was gebaseerd opgeroepen. Bij slechts 5 procent constateerde de Belastingdienst enige schade.
Een belangrijk onderdeel van de aangescherpte aanpak is de verantwoordelijkheid voor de BPM-aangifte. Hoewel een gespecialiseerd taxatiebedrijf het rapport kan opstellen, blijft de importerende ondernemer zelf verantwoordelijk voor de gegevens die bij de Belastingdienst worden ingediend. Dat betekent dat een autobedrijf zich bij een onjuiste aangifte niet zonder meer kan beroepen op de deskundigheid van een externe taxateur.
De ondernemer moet zelf beoordelen of de schade die in het rapport staat vermeld daadwerkelijk aanwezig is en of de berekende afschrijving juist is. Voor taxatiebedrijven betekent dit dat hun werkzaamheden nog kritischer worden bekeken, terwijl hun opdrachtgevers rekening moeten houden met mogelijke financiële consequenties wanneer een aangifte niet aan de regels voldoet.
strikte voorwaarden
De Belastingdienst beoordeelt ingediende taxatierapporten op vier belangrijke voorwaarden. Zo moet de inkoopfactuur van het voertuig beschikbaar zijn en mag de auto geen essentieel gebrek hebben. Voor voertuigen met dergelijke gebreken moet de BPM worden bepaald met behulp van de forfaitaire afschrijvingstabel of een koerslijst.
Daarnaast moet de taxateur het voertuig daadwerkelijk fysiek hebben opgenomen. Die opname mag niet meer dan een maand vóór de afronding van het RDW-onderzoek hebben plaatsgevonden. Ook moet sprake zijn van schade die verder gaat dan normale gebruikssporen die passen bij de leeftijd en kilometerstand van het voertuig. Voldoet een taxatierapport niet aan deze eisen, dan wordt de BPM-aangifte volgens de beschreven werkwijze van de Belastingdienst niet in behandeling genomen.
BOVAG kritisch
Brancheorganisatie BOVAG is kritisch op de manier waarop de strengere handhaving is ingevoerd. Volgens de organisatie is jarenlang slechts beperkt gecontroleerd, waardoor een praktijk kon ontstaan die nu door de fiscus stevig wordt aangepakt. BOVAG vindt de plotselinge overgang naar intensieve controles problematisch en heeft bij de Belastingdienst aangedrongen op betere communicatie met autobedrijven.
Daarbij moet duidelijk worden gemaakt welke regels gelden, aan welke normen taxatierapporten moeten voldoen en wat de gevolgen zijn wanneer ondernemers zich daar niet aan houden. Ook blijft de organisatie in gesprek over de gevolgen van de controles voor de autobranche en over een toekomstbestendig systeem voor de waardebepaling van geïmporteerde voertuigen.
onzekerheid over de toekomst
Het gesprek met het autotaxatiebedrijf laat zien dat de discussie over BPM-aangiftes verder reikt dan alleen de autohandel. De aangescherpte voorwaarden raken ook de gespecialiseerde bedrijven die voor importeurs de waarde van voertuigen vaststellen. Juist bij deze ondernemingen wordt zichtbaar dat het veranderende toezicht invloed heeft op de markt. Tegelijkertijd blijft taxatie een wettelijk toegestane methode om de BPM te bepalen, zolang aan de daarvoor geldende voorwaarden wordt voldaan.
BOVAG adviseert autobedrijven daarom om bij voertuigen zonder bijzondere schade gebruik te maken van de koerslijst of de afschrijvingstabel. Een taxatierapport is volgens de organisatie alleen geschikt wanneer de staat van het voertuig daar daadwerkelijk aanleiding toe geeft. Voor zowel importeurs als taxatiebedrijven betekent de aangescherpte handhaving dat de onderbouwing van de voertuigwaarde steeds belangrijker wordt. Het eigen journalistieke onderzoek maakt duidelijk dat de gevolgen daarvan inmiddels ook buiten de autohandel worden gevoeld.