

Einde van iDEAL komt dichterbij en deze verandering kan ondernemers veel geld kosten.
Nederland staat aan de vooravond van een grote verandering in het betalingsverkeer. Wie sinds januari online iets afrekent, kan het nieuwe logo al zijn tegengekomen: iDEAL | Wero. Voor veel consumenten zal het weinig meer zijn dan een andere naam of een aangepast beeldmerk. Volgens ondernemer Dylan van Vliet, founder van Yieldr, Restyles en Laaddirect®, gaat achter die verandering echter een veel grotere verschuiving schuil.
Van Vliet wijst erop dat iDEAL, jarenlang vrijwel synoniem met online betalen in Nederland, uiteindelijk helemaal gaat verdwijnen. Eind 2027 moet de bekende Nederlandse betaalmethode plaats hebben gemaakt voor Wero. Daarmee komt een einde aan een systeem dat Nederlandse banken ongeveer twintig jaar geleden gezamenlijk opbouwden. Een belangrijk voordeel van iDEAL was volgens Van Vliet altijd de eenvoudige en relatief goedkope manier waarop ondernemers voor transacties betaalden. Een betaling kostte volgens hem ongeveer 29 tot 32 cent, ongeacht de hoogte van het aankoopbedrag. Of een consument nu voor 10 euro bestelde of voor 10.000 euro, de transactiekosten bleven in die opzet gelijk.
andere betaalmethoden
Dat onderscheidde iDEAL nadrukkelijk van andere betaalmethoden. Webwinkels zijn bij betalingen via onder meer creditcards, Klarna en PayPal al gewend aan kosten die geheel of gedeeltelijk afhankelijk kunnen zijn van de hoogte van het aankoopbedrag. Juist het vaste bedrag maakte iDEAL voor Nederlandse ondernemers aantrekkelijk.
In 2023 verkochten de Nederlandse banken iDEAL aan het European Payments Initiative, kortweg EPI. Achter dit Europese initiatief staan zestien Europese banken, waaronder ING, ABN AMRO en Rabobank. Wero moet uiteindelijk uitgroeien tot een Europese betaaloplossing en daarmee de afhankelijkheid van grote internationale partijen als Visa, Mastercard en PayPal verminderen.
Van Vliet ziet dat voordeel ook. „Het officiële verhaal klinkt goed: minder afhankelijk worden van Visa, Mastercard en PayPal. En eerlijk, daar zit echt wat in.” Tegelijkertijd plaatst hij stevige vraagtekens bij de gevolgen voor ondernemers. Volgens hem dreigt namelijk juist het kenmerkende vaste tarief van iDEAL te verdwijnen. Wero zou naar verwachting gaan werken met een vergoeding die als percentage van het aankoopbedrag wordt berekend.
Van Vliet rekent voor wat zo’n verandering in de praktijk zou kunnen betekenen wanneer bijvoorbeeld een tarief van een half procent wordt gehanteerd. Bij een bestelling ter waarde van 2.000 euro zouden de transactiekosten dan uitkomen op 10 euro. Onder het door hem genoemde iDEAL-tarief van 29 cent zou dezelfde betaling slechts een fractie daarvan kosten. Daarmee zou een ondernemer voor die transactie ruim dertig keer zoveel kwijt zijn.
Op korte termijn hoeven ondernemers volgens Van Vliet die gevolgen nog niet direct te voelen. Tot eind 2028 zou een tariefplafond gelden. Daarna wordt de prijsstructuur volgens de ondernemer „opnieuw bepaald”. Juist dat moment baart hem zorgen. „Door wie? Door dezelfde club banken die het systeem beheert”, schrijft hij.
Niet alleen de kostenstructuur is volgens Van Vliet een belangrijk aandachtspunt. Ook de zekerheid die een ondernemer na een ontvangen betaling heeft, zou veranderen. Hij stelt dat klanten vanaf 2028 een betaling tot 120 dagen na een aankoop kunnen betwisten en dat die termijn in bepaalde situaties zelfs kan oplopen tot 540 dagen. Wanneer klant en ondernemer onderling niet tot een oplossing komen, zou de bank van de klant uiteindelijk een rol krijgen bij de beslissing over het geschil.
de macht over het systeem
„En betaald is straks niet meer betaald”, waarschuwt Van Vliet. Hij voegt daar richting webwinkeliers aan toe: „Vraag een webshop-eigenaar wat dat met je nachtrust doet.” De discussie over Wero raakt voor hem aan een veel bredere vraag: wie moet uiteindelijk de macht hebben over het systeem waarmee mensen dagelijks hun geld overmaken? Van Vliet legt daarbij een opvallende vergelijking met Kenia, waar hij drie maanden verbleef en kennismaakte met M-Pesa.
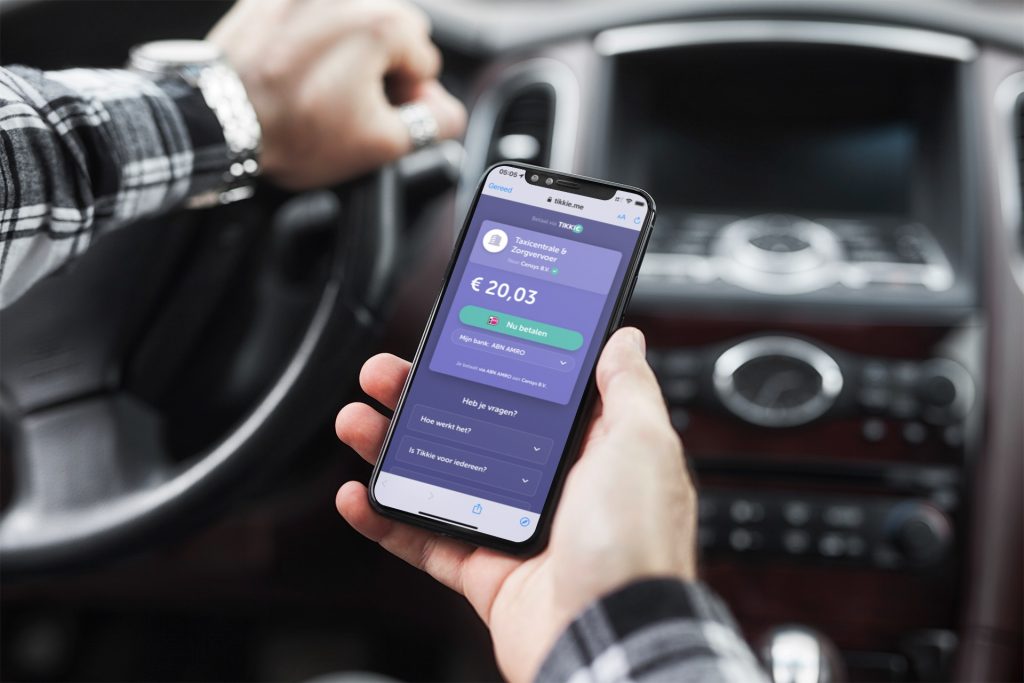
iDEAL is inmiddels ook een zeer gebruikelijke manier om een taxirit af te rekenen. Vooral bij vooraf geboekte ritten en betalingen via een betaallink kunnen reizigers eenvoudig via hun eigen bank betalen. Toch blijft contant geld een belangrijke rol spelen in de taxibranche. Met name onder straattaxichauffeurs heeft cash nog altijd de voorkeur, ondanks de groei van digitale betaalmogelijkheden en het steeds vaker gebruiken van iDEAL.
Dat betaalsysteem bestaat sinds 2007 en wordt niet door een traditionele bank gerund, maar door telecombedrijven Safaricom en Vodacom. Volgens de door Van Vliet aangehaalde cijfers maken ruim 51 miljoen mensen gebruik van M-Pesa en worden dagelijks meer dan 60 miljoen transacties verwerkt. Het zou daarbij gaan om ongeveer 800 miljoen dollar aan betalingen per dag. Ook verwijst hij naar onderzoek van MIT, waaruit volgens hem naar voren komt dat M-Pesa ongeveer twee procent van de Keniaanse huishoudens uit extreme armoede heeft geholpen.
Tijdens zijn verblijf zag Van Vliet zelf hoe toegankelijk het systeem kan zijn. „Op een fruitmarkt in the middle of nowhere betaalde een verkoper zonder bankrekening, zonder internet en zonder smartphone sneller dan de gemiddelde Nederlander met een pinpas.” Het systeem maakte zoveel indruk dat hij zich verder in de werking ervan verdiepte. „Het modernste centrale betaalsysteem dat ik ooit heb gebruikt draait op een Nokia van 20 jaar oud.”
fundamentele kwetsbaarheid
Achter die eenvoud zit volgens hem tegelijkertijd een fundamentele kwetsbaarheid. M-Pesa werkt in de kern met een centrale administratie bij een telecombedrijf. Daarin wordt bijgehouden hoeveel tegoed bij ieder telefoonnummer hoort. Het geld staat daarmee volgens Van Vliet feitelijk op de balans van een telecomprovider. Wanneer het systeem uitvalt, kan dat grote gevolgen hebben voor een land waarin zoveel mensen ervan afhankelijk zijn.
„Eén bedrijf beheert het grootboek, kan het aanpassen en kan het uitzetten”, schrijft hij. Daartegenover zet Van Vliet blockchaintechnologie. Ook daarbij draait het volgens hem om een grootboek waarin wordt vastgelegd wie welke waarde bezit, maar met als belangrijk verschil dat die administratie niet bij één centrale partij staat. „Dat grootboek staat niet bij één bedrijf, maar op duizenden computers tegelijk. Niemand kan het aanpassen. Niemand kan het uitzetten.”
discussie over controle
Voor Van Vliet komen de ontwikkelingen rond Wero en zijn ervaringen met M-Pesa daarmee samen in dezelfde fundamentele discussie over controle. Wie de infrastructuur bezit waarop miljoenen consumenten en bedrijven vertrouwen, krijgt volgens hem uiteindelijk ook grote invloed op de voorwaarden waaronder die infrastructuur wordt gebruikt. Hij vat zijn kritiek scherp samen: „Wie het grootboek beheert, bepaalt de regels enn de prijs. Eerst maken ze het goedkoop. Dan maken ze het onmisbaar. Dan maken ze de prijs.”
De overstap van iDEAL naar Wero gaat daarmee volgens Van Vliet over veel meer dan alleen een nieuw logo tijdens het afrekenen. Voor consumenten kan de verandering aanvankelijk nauwelijks zichtbaar zijn, terwijl ondernemers volgens hem juist goed moeten kijken naar de toekomstige tarieven, voorwaarden en mogelijkheden om betalingen te betwisten.
Zijn ervaring in Kenia leidt uiteindelijk tot dezelfde vraag. „Kenia bewees dat je geen bank nodig hebt om een land te laten betalen. De blockchain bewijst dat je ook dat ene bedrijf in het midden niet nodig hebt.” Van Vliet sluit daarom af met een vraag die zowel bij M-Pesa als bij de toekomst van het Europese betalingsverkeer relevant is: „Dus eerlijke vraag: is het vooruitgang of een risico dat miljoenen mensen hun geld bij een telefoonbedrijf hebben staan? Ik ben benieuwd aan welke kant jij staat.”